
Zabezpieczenie majątku pokoleniowego staje się coraz większym wyzwaniem dla polskich inwestorów. Sprawdź, jak krok po kroku przebiega dziedziczenie instrumentów finansowych, jak wycenić spadek i o jakich terminach podatkowych należy bezwzględnie pamiętać.
Wizualizacja koncepcyjna, wygenerowana z użyciem AI.
Sprawdź artykuł główny: Opodatkowanie inwestycji – kompendium wiedzy – Eres ➔
Otrzymałeś w spadku portfel akcji i obawiasz się urzędu skarbowego? Pomożemy Ci złożyć deklarację i uniknąć kar ➔
Spis treści
Ze względu na coraz większe bogacenie się społeczeństwa i równolegle rosnącą świadomość finansową coraz częściej można spotkać się ze zjawiskiem dziedziczenia instrumentów finansowych. Ten artykuł to część pierwsza minicyklu poruszająca kwestie związane z opodatkowaniem takiego dziedziczenia. W tym minicyklu omówione zostanie:
- Opodatkowanie dziedziczenie instrumentów finansowych „klasycznych” ;
- Opodatkowanie rachunków emerytalnych – IKE/IKZE/PPK PPE ;
- opodatkowanie kryptowalut.
W ostatnim rozdziale znajdziesz przydatne wskazówki jak przygotować się do dziedziczenia inwestycji – jakie konkretnie kroki podjąć.
Dziedziczenie instrumentów finansowych – zasady ogólne
Reguły opodatkowania otrzymanych w spadku instrumentów finansowych reguluje ustawa z 28 lipca 1983 r. o podatku od spadków i darowizn (Dz. U. z 2026 r. poz. 478) zwanej dalej ustawą o PoSiD
Wg. zapisów ustawy rachunek maklerski na którym znajdują się dziedziczone instrumenty finansowe należy rozumieć właściwie jako „zestaw” praw majątkowych. W jego poczet zaliczyć można m.in.:
- środki pieniężne na rachunku ;
- jednostki uczestnictwa – instrumenty finansowe takie jak akcje, obligacje, ETF itp.
- inne prawa np. prawa z niezrealizowanych dywidend czy prawa poboru
Dla każdego z rodzajów składniku spadku należy określić podstawę ewentualnego opodatkowania tzn. dokonać wyceny na dzień powstania obowiązku podatkowego.
Datą powstania obowiązku podatkowego będą:
- Dzień uprawomocnienia się orzeczenia sądu stwierdzającego nabycie spadku
- Dzień zarejestrowania aktu poświadczenia dziedziczenia – APD
- Dzień wydania europejskiego poświadczenia spadkowego – EPS
Data ta jest kluczowa również w kontekście odsprzedaży instrumentów przez spadkobiercę – gdyż wartość danego instrumentu w tym dniu jest jednocześnie równa kosztowi uzyskania przychodu w momencie sprzedaży danego instrumentu.
Wycena podatkowa spadku a dziedziczenie instrumentów finansowych
Podstawę opodatkowania w kontekście dziedziczonych instrumentów finansowych i innych praw majątkowych stanowi ich wartość rynkowa na dzień powstania obowiązku podatkowego.
W zależności od prawa majątkowego metoda wyceny będzie inna.
Wycena środków pieniężnych
Wycena dziedziczonych środków na rachunkach maklerskich jest najprostsza. Środki pieniężne wyceniane są wg. średniego kursu NBP danej waluty w dniu powstania obowiązku podatkowego.
Wycena i dziedziczenie instrumentów finansowych (akcje, ETF)
Wycenę dziedziczonych instrumentów finansowych dokonuje się na podstawie ich rynkowej wartości. W tym celu przyjmuje się kurs zamknięcia z danego dnia a jeśli w danym dniu instrument nie był notowany (np. w weekend) to stosowany jest kurs odniesienia czyli kurs zamknięcia z poprzedniego dnia notowanego.
Inną dopuszczalną metodą jest metoda średniej arytmetycznej z najlepszych ofert kupna i sprzedaży w danym dniu (ang. mid-price evaluation).
W przypadku instrumentów zagranicznych zasady są te same ale dodatkowo wartość należy przeliczyć zgodnie z kursem średnim NBP z danego dnia.
Wycena praw poboru/ niezrealizowanych praw dywidend
Prawo poboru to prawo akcjonariusza do objęcia nowych akcji przy ich emisji przez dany podmiot z zachowaniem dotychczasowej proporcji posiadanego udziału w kapitale danej spółki.
Wartość poboru określa się jako:
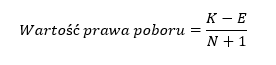
gdzie:
K – kurs rynkowy akcji na dzień otwarcia spadku
E – cena emisyjna nowych akcji
N – liczba jednostkowych praw poboru potrzebnych do objęcia jednej akcji nowej emisji
W przypadku gdy cena emisyjna nie jest jeszcze znana na dzień określenia obowiązku podatkowego to można zastosować wycenę szacunkową.
W sytuacji gdy dany podmiot nie wypłacił należnej udziałowcom dywidendy – im pozostaje prawo do jej otrzymania (to prawo przedawnia się w ciągu 3 lat).
Wartością tego prawa w kontekście spadkobiercy będzie wartość należnej spadkodawcy dywidendy w momencie otwarcia spadku.
Procedura działania przy dziedziczeniu instrumentów finansowych
W tej części opisane zostaną procedury działania w przypadku dziedziczenia instrumentów/środków pieniężnych w zależności skąd one są dziedziczone.
Dokładne wskazówki dotyczące tego jakie kroki możesz podjąć w celu zabezpieczenia swoich interesów w kontekście dziedziczenia instrumentów finansowych znajdziesz w opracowanych przez nas procedurach: Procedura dziedziczenie inwestycji
Klasyczny rachunek maklerski – procedura
Pierwszym krokiem który należy podjąć jest skompletowanie właściwych dokumentów:
- potwierdzających/wskazujących na pokrewieństwo ze spadkodawcą
- wskazujących gdzie rachunek i instrumenty się znajdują – wyciągów, umów między zmarłem a domem maklerskim/inną instytucją finansową
Po skompletowaniu dokumentacji i ustaleniu gdzie dany rachunek się znajduje należy przeprowadzić postępowanie spadkowe i tutaj główne możliwości są dwie:
- Sądowne stwierdzenie nabycia spadku
- Akt poświadczenia dziedziczenia – u notariusza
Oficjalne potwierdzenie nabycia spadku to kluczowy argument przedstawiany następnie instytucji finansowej u której znajdują się środki/instrumenty spadkodawcy. Stanowi podstawę do wydania spadku spadkobiercom.
Po uporządkowaniu samego procesu dziedziczenia można rozpocząć wywiązywanie się z obowiązków podatkowych – zarówno w kontekście złożenia odpowiedniego zeznania jak i opłacenia ewentualnych zobowiązań podatkowych. Co jest kluczowe:
- Ustalenie stopnia pokrewieństwa między spadkobiercą a spadkodawcą – należy pamiętać, iż grupa „zerowa” (zwolnienie z podatku z art. 4a ustawy o PoSiD) nie jest równoznaczna z pierwszą grupą podatkową
- Określenie zobowiązania podatkowego zgodnie z progami i stawkami podatkowymi
- Złożenie właściwego zeznania podatkowego i opłacenie podatku z zachowaniem terminów ustawowych
WAŻNE
Na złożenie SD-Z2 czyli zeznania uprawniającego do skorzystania ze zwolnienia podatnik ma 6-mcy OD DNIA POWSTANIA ZOBOWIĄZANIA PODATKOWEGO tzn. dnia nabycia spadku (dzień uprawomocnienia postanowienia sądu/rejestracji APD w rejestrze)
Na złożenie SD-3 podatnik ma 1 MIESIĄC. Czasu w obydwu przypadkach jest niewiele – istotne zatem – w szczególności jeśli wystąpi potrzeba wyceny – żeby czynności podejmować jak najszybciej.
Minimalna „checklista” krok po kroku:
- Zebranie dokumentów: akt zgonu, dokumenty pokrewieństwa, testament (jeśli jest).
- Przeprowadzenie postępowania spadkowego: sąd (postanowienie) albo notariusz (akt poświadczenia dziedziczenia).
- Zgłoszenie spadku do US – formularz SD-3 lub SD-Z2
- Skontaktowanie się z domem maklerskim zmarłego i pobranie listy wymaganych dokumentów oraz formularzy.
- Złożenie wniosku/dyspozycji spadkobiercy wraz z dokumentami spadkowymi.
- Założenie własnego rachunku maklerskiego, jeśli spadkobierca chce otrzymać instrumenty finansowe a nie środki pieniężne po ich sprzedaży
- Ustalenie z pozostałymi spadkobiercami formy spadku – sprzedaż instrumentów czy ich transfer
- Zrealizowanie dyspozycji w domu maklerskim (transfer/sprzedaż/wypłata).
- Dopilnowanie poprawnego rozliczenia podatkowego – wykazanie kosztów nabycia przy sprzedaży zgodnego z wartością z dnia nabycia spadku
Podsumowanie – dziedziczenie instrumentów finansowych
Jak widać, zarówno procedury jak i metody stosowane przy wycenie i dziedziczeniu instrumentów finansowych są skomplikowane – a dodatkowo spadkobierców/uposażonych wiążą niedługie terminy. W celu zabezpieczenia swoich interesów skonsultuj się z jednym z naszych doradców podatkowych. Zachęcamy również do przeczytania przyszłotygodniowego artykulu zakresu dziedziczenia IKE/IKZE/PPE/PPK a za dwa tygodnie : dziedziczenia kryptowalut.
Dziedziczenie instrumentów finansowych – skonsultuj z doradcą
Otrzymanie w spadku aktywów inwestycyjnych wymaga przeprowadzenia dokładnej wyceny i złożenia w krótkim czasie odpowiednich deklaracji (SD-Z2 lub SD-3). Nie ryzykuj utraty zwolnienia – zabezpiecz transfer z profesjonalnym pełnomocnikiem.
Umów się na doradztwo podatkowe ➔Opracował: Mikołaj Sadowski
Dowiedz się więcej: Maciej Sadowski, doradca podatkowy nr 00864, ekspert od opodatkowania działalności gospodarczej, spadków i darowizn
tel. kom. +48 503 158 828, msadowski@eres.pl
#DziedziczenieInwestycji #Spadek #PodatkiOdSpadku #InstrumentyFinansowe #Gielda #DoradztwoPodatkowe